

neobank dari BNC Digital
oleh PT. BANK NEO COMMERCE TBK
4,7
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,7
- Harga
- Free
- Unduh
- 10.00M
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
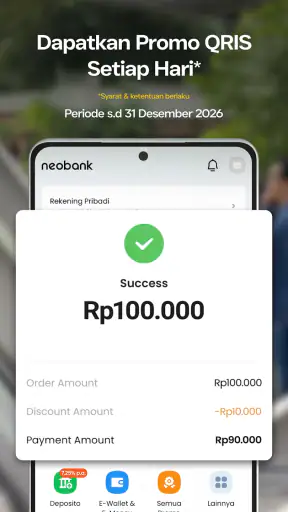
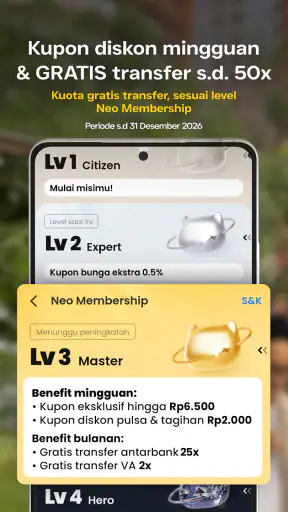
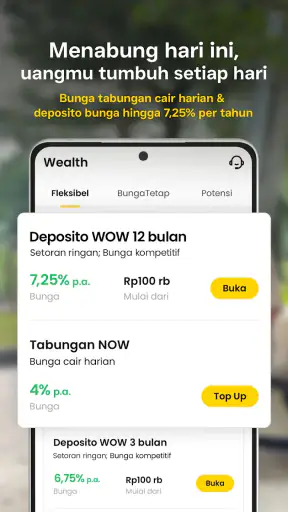
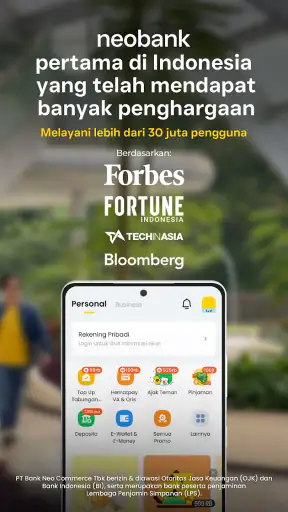
 Analisis oleh Getfullapps
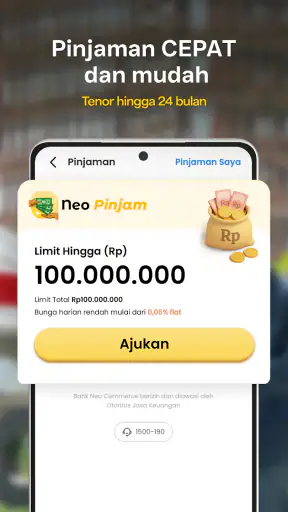
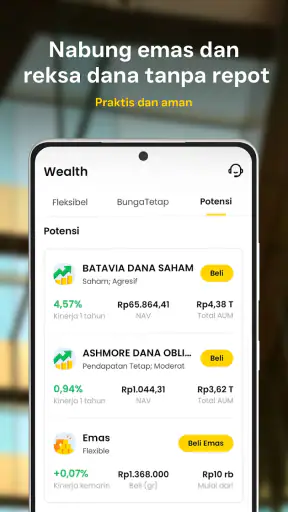
Saya biasanya cukup berhati-hati saat mencoba aplikasi keuangan baru. Tampilan yang menarik bisa membuat minggu pertama terasa menyenangkan, tetapi yang lebih penting adalah apakah aplikasi itu tetap berguna ketika rutinitas kembali normal. Dalam pengalaman saya memakai neobank dari BNC Digital, daya tarik awalnya datang dari gagasan sederhana: kebutuhan tabungan, deposito, dan pinjaman ditempatkan dalam satu layanan digital yang bisa dibuka dari ponsel.
Aplikasi ini dikembangkan oleh PT. BANK NEO COMMERCE TBK dan masuk kategori keuangan. Aplikasinya gratis, ditujukan untuk pengguna dengan rating usia 3+, serta dapat digunakan pada perangkat dengan sistem operasi Android 5.0 atau yang lebih baru. Rilis pertamanya tercatat pada 22 Maret 2021, sedangkan versi yang saya bahas adalah 3.7.02.
Menurut saya, pertanyaan terpenting bukan hanya apakah layanan ini terlihat modern, melainkan apakah ia membantu saya mengelola uang dengan lebih teratur. Saya akan membahas pengalaman dari daya tarik minggu pertama sampai kebiasaan bulanan, termasuk bagian yang mulai melelahkan, siapa yang cocok memakainya, dan kapan pilihan perbankan lain mungkin lebih masuk akal.
Pengalaman awal: praktis, tetapi tetap terasa seperti urusan finansial
Pada minggu pertama, aplikasi ini terasa menarik karena mengarahkan perhatian pada aktivitas perbankan yang biasanya tersebar di beberapa tempat. Saya bisa memandangnya sebagai ruang untuk menyimpan uang, mempertimbangkan deposito, atau melihat pilihan pinjaman tanpa harus memulai dari kantor cabang. Bagi pengguna yang lebih nyaman mengurus semuanya lewat layar ponsel, pendekatan seperti ini memang terasa ringan.
Namun, saya tidak ingin menyamakan tampilan digital dengan proses yang otomatis mudah. Urusan keuangan tetap membutuhkan ketelitian. Saat membuka layanan finansial, saya akan membaca nama produk, ketentuan, jadwal, dan konsekuensi transaksi sebelum menekan tombol konfirmasi. Aplikasi yang rapi tidak menghapus risiko salah memilih atau salah memahami aturan.
Hal yang saya sukai adalah posisinya yang cukup jelas sebagai layanan bank digital, bukan sekadar alat pencatat pengeluaran. Itu membuatnya lebih relevan bagi orang yang ingin memindahkan sebagian aktivitas bank ke ponsel. Di sisi lain, pengguna yang hanya membutuhkan kalkulator anggaran atau pencatat transaksi mungkin akan merasa cakupannya lebih besar daripada kebutuhan mereka.
Basis penggunanya juga menunjukkan bahwa layanan ini bukan produk yang baru muncul kemarin. Neobank BNC Digital telah mencapai lebih dari 10 juta instalasi, dengan rata-rata penilaian 4,7 dari sekitar 367 ribu penilaian dan sekitar 178 ribu ulasan. Angka tersebut memberi kesan bahwa aplikasi ini sudah cukup dikenal, meskipun popularitas tentu bukan pengganti pemeriksaan pribadi terhadap kebutuhan dan kenyamanan.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Yang paling berguna untuk pengguna baru
Saya melihat tiga pola penggunaan yang cukup masuk akal. Pertama, seseorang yang ingin memisahkan uang untuk tujuan tertentu dapat memakai layanan tabungan digital sebagai bagian dari rutinitas keuangan. Kedua, orang yang sedang membandingkan tempat menyimpan dana bisa mempelajari opsi deposito dari satu aplikasi. Ketiga, pengguna yang membutuhkan akses ke layanan pinjaman dapat memulai peninjauan dari kanal yang sama, selama benar-benar memahami kemampuan membayar.
Manfaatnya terasa lebih nyata jika saya menetapkan tujuan sebelum membuka aplikasi. Misalnya, saya tidak sekadar masuk untuk melihat-lihat, tetapi memeriksa apakah saldo untuk kebutuhan bulanan sudah terpisah dari uang yang tidak boleh disentuh. Dengan tujuan seperti itu, aplikasi membantu membentuk kebiasaan. Tanpa tujuan, layanan finansial digital mudah berubah menjadi tempat mengecek saldo berulang kali tanpa keputusan yang jelas.
Satu tips yang menurut saya penting adalah membuat aturan pribadi sebelum menggunakan deposito atau pinjaman. Untuk deposito, saya akan memastikan dana tersebut memang tidak diperlukan dalam waktu dekat. Untuk pinjaman, saya akan menghitung cicilan dari pendapatan yang benar-benar tersedia, bukan dari perkiraan pemasukan. Ini bukan fitur khusus aplikasi, tetapi cara penggunaan yang menentukan apakah layanan tersebut membantu atau justru menambah tekanan.
Skenario sehari-hari yang terasa masuk akal
Bayangkan saya menerima pendapatan bulanan dan ingin menghindari uang habis karena bercampur dengan pengeluaran harian. Saya membuka aplikasi pada hari penerimaan, memeriksa saldo, lalu memisahkan dana untuk kebutuhan rutin dan tujuan yang lebih panjang. Setelah itu, saya tidak perlu menjadikan aplikasi sebagai hiburan; cukup menjadwalkan waktu pemeriksaan pada awal dan akhir bulan.
Dalam skenario seperti ini, nilai utamanya bukan pada berapa kali aplikasi dibuka, melainkan pada keputusan yang menjadi lebih konsisten. Saya bisa menggunakannya sebagai titik pusat untuk meninjau tabungan dan mempertimbangkan apakah dana tertentu layak ditempatkan dalam deposito. Jika ternyata uang itu masih mungkin dibutuhkan untuk kebutuhan mendadak, saya akan memilih fleksibilitas daripada mengejar imbal hasil yang belum tentu sesuai dengan situasi saya.
Untuk pinjaman, saya akan memakai aplikasi sebagai tempat memeriksa pilihan, bukan sebagai alasan untuk mengambil dana tambahan. Jika kebutuhan tersebut bersifat konsumtif dan tidak mendesak, saya lebih baik menunda. Jika kebutuhannya penting, saya tetap akan membandingkan total kewajiban, waktu pembayaran, dan dampaknya pada anggaran. Ketersediaan proses digital seharusnya membuat penilaian lebih disiplin, bukan lebih impulsif.
Nilai setelah sebulan: apakah masih punya alasan untuk dibuka?
Setelah daya tarik awal berkurang, saya menilai aplikasi dari hal yang lebih sederhana: apakah ia membantu saya melakukan pekerjaan keuangan berulang dengan lebih sedikit gesekan. Di titik ini, neobank BNC Digital paling masuk akal bagi pengguna yang memang ingin menjadikan ponsel sebagai pusat pengelolaan tabungan, deposito, dan kebutuhan pinjaman.
Nilai jangka panjangnya bergantung pada kebiasaan, bukan pada rasa penasaran terhadap menu baru. Saya akan mempertahankan aplikasi seperti ini jika setiap bulan ia membantu saya meninjau posisi dana, menjaga pemisahan uang, dan mengambil keputusan dengan lebih sadar. Jika hanya dipasang untuk mencoba layanan lalu tidak pernah dipakai, manfaatnya cepat menghilang, sama seperti banyak aplikasi keuangan lainnya.
Keunggulan pendekatan digital terlihat ketika saya ingin melakukan pemeriksaan singkat tanpa mengubah rutinitas. Saya tidak perlu menjadikan pengelolaan uang sebagai proyek besar. Cukup ada satu sesi untuk melihat apakah tabungan berjalan sesuai tujuan, apakah deposito masih sesuai kebutuhan likuiditas, dan apakah ada alasan kuat untuk mempertimbangkan pinjaman.
Meski begitu, saya tidak menganggap satu aplikasi sebagai jawaban lengkap untuk semua kebutuhan. Untuk pencatatan pengeluaran yang sangat rinci, aplikasi anggaran khusus mungkin lebih cocok. Untuk kebutuhan layanan bank yang kompleks atau konsultasi langsung, bank dengan jaringan cabang dan bantuan tatap muka bisa memberikan pengalaman yang lebih nyaman. Neobank BNC Digital lebih cocok bagi orang yang menghargai akses digital dan mampu mengambil keputusan tanpa selalu membutuhkan pendampingan langsung.
Perbandingan dengan cara perbankan yang biasa
Dibandingkan datang ke cabang, layanan digital jelas menawarkan pendekatan yang lebih mandiri. Saya bisa memulai dari ponsel dan tidak perlu menyesuaikan diri dengan lokasi fisik. Ini menguntungkan bagi pekerja dengan waktu terbatas, pengguna yang tinggal jauh dari cabang, atau siapa pun yang memang lebih nyaman membaca informasi sendiri sebelum mengambil keputusan.
Dibandingkan dompet digital, posisinya terasa berbeda. Dompet digital biasanya sangat kuat untuk transaksi harian dan pembayaran cepat, sedangkan aplikasi ini lebih relevan ketika saya memikirkan penyimpanan dana, deposito, dan pinjaman dalam konteks layanan bank. Keduanya tidak harus saling menggantikan. Saya bisa memakai dompet digital untuk kebutuhan kecil dan layanan bank digital untuk tujuan yang lebih terstruktur.
Dibandingkan aplikasi pencatat keuangan, neobank BNC Digital juga memiliki fokus yang berbeda. Pencatat keuangan membantu saya memahami ke mana uang pergi, tetapi tidak otomatis menjadi tempat untuk mengelola produk perbankan. Sebaliknya, aplikasi ini lebih berguna untuk tindakan finansial, sementara analisis pengeluaran yang sangat mendalam mungkin memerlukan alat tambahan.
Trade-off tersebut penting. Semakin banyak aktivitas saya pusatkan di satu aplikasi, semakin praktis rutinitasnya. Namun, saya juga perlu menjaga kebiasaan memeriksa transaksi dan memahami produk satu per satu. Konsolidasi tidak boleh membuat saya berhenti membandingkan pilihan atau mengabaikan rincian yang memengaruhi uang dalam jangka panjang.
Beban pemeliharaan yang sering tidak terlihat
Aplikasi keuangan tidak cukup hanya dipasang. Saya perlu menjaga perangkat tetap aman, menggunakan akses yang tidak mudah ditebak, dan tidak sembarangan mengikuti tautan atau membagikan kode verifikasi. Ini adalah beban pemeliharaan yang berlaku terutama karena aplikasi berhubungan dengan uang, bukan karena tampilannya.
Saya juga perlu memperbarui kebiasaan saat kondisi finansial berubah. Dana yang aman ditempatkan dalam deposito beberapa bulan lalu belum tentu tetap cocok ketika ada kebutuhan keluarga, biaya pendidikan, atau pengeluaran mendadak. Karena itu, saya tidak akan mengaktifkan produk lalu melupakannya. Pemeriksaan berkala tetap diperlukan, meskipun tidak harus dilakukan setiap hari.
Versi aplikasi yang saya tinjau adalah 3.7.02. Bagi saya, informasi versi seperti ini berguna ketika memeriksa apakah aplikasi masih terawat di perangkat, tetapi pengguna tetap harus memperhatikan kompatibilitas dan perilaku aplikasi setelah pembaruan. Jika akses terasa berbeda setelah pembaruan, saya akan membaca kembali informasi transaksi dan memastikan tidak ada langkah yang terlewat sebelum melanjutkan aktivitas penting.
Tips lain yang cukup praktis adalah memisahkan waktu untuk eksplorasi dan waktu untuk transaksi. Saat sedang mencoba memahami menu, saya tidak akan sekaligus memindahkan dana atau mengajukan pinjaman. Saya akan membaca lebih dulu, mencatat pertanyaan, lalu kembali ketika sudah yakin. Pemisahan kecil ini mengurangi kemungkinan keputusan terburu-buru akibat rasa ingin tahu.
Sumber kelelahan setelah kebaruan hilang
Kelelahan pertama datang dari kebutuhan untuk terus membaca. Produk keuangan tidak bisa diperlakukan seperti aplikasi hiburan yang cukup dicoba lalu dinilai dari rasa nyaman. Saya harus memahami syarat, batasan, waktu, dan konsekuensi setiap pilihan. Bagi sebagian orang, proses ini terasa merepotkan, terutama jika mereka menginginkan jawaban instan.
Kelelahan kedua muncul ketika terlalu banyak berharap pada satu aplikasi. Layanan ini dapat menjadi pusat aktivitas bank digital, tetapi tidak otomatis menggantikan pencatatan anggaran, perbandingan produk, atau nasihat keuangan. Jika saya memaksa satu alat melakukan semua hal, saya mungkin kecewa pada hal yang sebenarnya bukan fokus utamanya.
Kelelahan ketiga berkaitan dengan pinjaman. Akses yang lebih mudah bisa menjadi manfaat saat kebutuhan benar-benar jelas, tetapi juga bisa membuat keputusan konsumtif terasa terlalu dekat. Saya menyarankan pengguna menulis jumlah yang dibutuhkan, alasan pemakaian, dan sumber pembayaran sebelum memulai proses. Jika tiga hal itu belum jelas, saya akan menunda.
Pengguna yang tidak nyaman mengurus keuangan secara mandiri mungkin juga akan lebih cocok dengan bank yang menyediakan bantuan langsung. Begitu pula orang yang membutuhkan alat analisis pengeluaran yang sangat detail. Saya tidak akan merekomendasikan aplikasi ini hanya karena ratingnya tinggi atau instalasinya banyak; kecocokan dengan gaya pengelolaan uang jauh lebih menentukan.
Siapa yang sebaiknya memakai, dan siapa yang sebaiknya berpikir dua kali
Saya akan merekomendasikannya kepada pengguna Android yang ingin mengelola kebutuhan bank digital dari ponsel, terutama jika mereka tertarik menggabungkan tabungan, deposito, dan pertimbangan pinjaman dalam satu layanan. Pengguna yang terbiasa membaca ketentuan dan memeriksa kondisi keuangan secara berkala akan mendapatkan manfaat lebih besar.
Aplikasi ini juga cocok bagi orang yang ingin membangun ritual bulanan sederhana. Misalnya, pada awal bulan saya memeriksa dana yang tersedia, menentukan bagian yang aman untuk disimpan, lalu meninjau kembali keputusan tersebut menjelang akhir bulan. Rutinitas seperti ini lebih berharga daripada membuka aplikasi berkali-kali tanpa tujuan.
Saya akan meminta pengguna berpikir dua kali jika mereka mudah mengambil pinjaman karena prosesnya terlihat praktis, atau jika mereka berharap aplikasi otomatis mengatur seluruh keuangan. Orang yang membutuhkan konsultasi tatap muka, pencatatan transaksi yang sangat mendalam, atau layanan perbankan yang lebih luas mungkin lebih puas dengan kombinasi bank konvensional dan alat keuangan tambahan.
Putusan jangka panjang: layak dipertahankan jika dipakai dengan tujuan
Setelah kebaruan berlalu, saya menilai neobank BNC Digital bukan dari seberapa sering saya membukanya, tetapi dari apakah ia membantu saya membuat keputusan yang lebih teratur. Kekuatan utamanya ada pada pendekatan bank digital yang menyatukan kebutuhan tabungan, deposito, dan pinjaman dalam pengalaman berbasis ponsel. Itu cukup bernilai bagi pengguna yang ingin mengurangi ketergantungan pada kunjungan cabang.
Keterbatasannya juga jelas. Aplikasi ini tidak menghapus kebutuhan untuk membaca ketentuan, membandingkan pilihan, menjaga keamanan akun, atau menghitung kemampuan membayar. Ia juga bukan pengganti sempurna untuk aplikasi anggaran khusus maupun layanan bank yang menawarkan pendampingan langsung.
Dengan rating rata-rata 4,7 dan jumlah instalasi di atas 10 juta, layanan ini punya tanda penerimaan yang kuat dari pengguna. Saya tetap akan menjadikan angka tersebut sebagai konteks, bukan alasan tunggal untuk mendaftar. Keputusan terbaik tetap bergantung pada tujuan saya: apakah saya membutuhkan tempat digital untuk menata tabungan dan meninjau produk bank, atau sebenarnya hanya mencari pencatat pengeluaran sederhana.
Menurut saya, aplikasi ini pantas mendapat ruang jangka panjang jika dipakai sebagai alat kebiasaan, bukan sebagai aplikasi yang terus-menerus dieksplorasi. Saya akan menyimpannya ketika ia membantu memisahkan dana, meninjau pilihan deposito dengan tenang, dan membuat saya lebih sadar sebelum mempertimbangkan pinjaman. Jika kebutuhan saya berbeda, pilihan lain bisa lebih tepat. Nilai neobank BNC Digital akhirnya bukan pada kebaruan, melainkan pada disiplin pengguna dalam menjadikannya bagian kecil yang konsisten dari pengelolaan uang.
Kelebihan
- Pembukaan rekening sepenuhnya online tanpa perlu datang ke kantor cabang.
- Antarmuka sederhana dan mudah dipahami oleh pengguna baru.
- Tersedia fitur tabungan serta deposito untuk membantu mengatur keuangan.
- Notifikasi transaksi membantu memantau aktivitas rekening secara real time.
- Sering menawarkan promo atau bonus untuk transaksi dan produk tertentu.
Kekurangan
- Layanan sangat bergantung pada koneksi internet dan aplikasi yang stabil.
- Beberapa promo memiliki syarat, kuota, atau periode berlaku yang terbatas.
- Verifikasi identitas dapat memerlukan waktu lebih lama saat sistem sibuk.
- Fitur layanan keuangan belum selengkap bank konvensional tertentu.
- Pengguna perlu berhati-hati terhadap biaya dan ketentuan setiap produk.
FAQ untuk neobank dari BNC Digital
Apa itu neobank dari BNC Digital dan layanan apa saja yang tersedia?
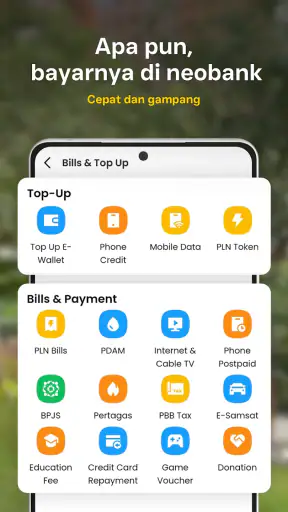
neobank dari BNC Digital adalah aplikasi perbankan digital yang memungkinkan pengguna mengelola kebutuhan finansial melalui ponsel tanpa harus sering datang ke kantor cabang. Di dalamnya tersedia fitur seperti pembukaan rekening, transfer, pembayaran, top up, pengecekan saldo, mutasi transaksi, serta produk tabungan atau deposito sesuai ketentuan yang berlaku. Ketersediaan fitur dapat berubah mengikuti pembaruan aplikasi dan kebijakan bank.
Apakah membuka rekening neobank BNC Digital dapat dilakukan sepenuhnya secara online?
Pada umumnya, proses pembukaan rekening neobank BNC Digital dapat dilakukan secara online melalui aplikasi. Pengguna biasanya perlu menyiapkan kartu identitas yang masih berlaku, nomor ponsel aktif, alamat email, serta melakukan verifikasi identitas, termasuk swafoto atau video verifikasi bila diminta. Pastikan data yang diisi sesuai dokumen resmi agar proses berjalan lancar dan rekening tidak mengalami pembatasan akibat informasi yang tidak cocok.
Apakah neobank BNC Digital aman digunakan untuk menyimpan uang dan bertransaksi?
neobank BNC Digital menyediakan pengamanan seperti PIN, kode OTP, verifikasi perangkat, dan fitur keamanan lain untuk membantu melindungi akun pengguna. Namun, keamanan juga bergantung pada kebiasaan pengguna. Jangan pernah membagikan OTP, PIN, kata sandi, atau kode verifikasi kepada siapa pun, termasuk pihak yang mengaku sebagai petugas bank. Unduh aplikasi hanya dari toko aplikasi resmi dan segera hubungi layanan bantuan jika menemukan aktivitas mencurigakan.
Apakah ada biaya admin, biaya transfer, atau saldo minimum di neobank BNC Digital?
Biaya layanan pada neobank BNC Digital dapat berbeda berdasarkan jenis transaksi, metode transfer, produk yang digunakan, serta promo yang sedang berlangsung. Beberapa layanan mungkin gratis dengan syarat tertentu, sedangkan transaksi lain dapat dikenakan biaya atau memiliki batas penggunaan. Sebelum mengonfirmasi transaksi, periksa rincian biaya di aplikasi dan baca ketentuan produk agar tidak terjadi kesalahpahaman mengenai saldo minimum maupun biaya administrasi.
Apakah neobank BNC Digital cocok untuk pengguna yang baru mulai menggunakan bank digital?
Aplikasi ini dapat menjadi pilihan bagi pengguna yang menginginkan akses perbankan praktis melalui ponsel, terutama untuk memantau saldo, melakukan transfer, membayar kebutuhan harian, dan mengatur tabungan. Antarmukanya dirancang agar berbagai fungsi utama dapat ditemukan dari menu aplikasi. Meski demikian, pengguna baru tetap perlu memahami cara menjaga keamanan akun, batas transaksi, biaya layanan, serta ketentuan setiap produk sebelum menyimpan dana dalam jumlah besar.

neobank dari BNC Digital
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui customercare@bankneo.co.id, kunjungi https://www.bankneocommerce.co.id/, atau baca https://www.bankneocommerce.co.id/policy mereka.










